YouTuber、網紅及直播主靠廣告分潤、廠商業配、直播打賞或會員訂閱賺錢,需要成立公司或行號嗎?本文說明自媒體創作者的稅籍登記門檻、營業稅、所得稅及境外平台收入應注意的問題,協助創作者了解如何合法經營及規劃稅務。
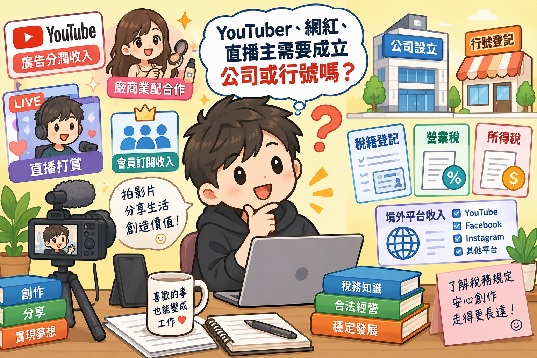
YouTuber、網紅靠廣告賺錢,需要成立公司或行號嗎?自媒體創作者的稅務入門
現在只要有手機、相機及網路,就有機會成為內容創作者。有人經營 YouTube 頻道,有人透過 Instagram、Facebook、TikTok 分享生活,也有人經營直播、Podcast 或個人部落格。
當粉絲數量逐漸增加,創作者可能開始收到廠商合作邀約,透過影片廣告、商品業配、平台分潤、直播打賞或會員訂閱取得收入。
一開始可能只是偶爾收到幾千元的合作費,但隨著觀看次數及粉絲增加,每個月收入逐漸穩定,甚至成為主要工作收入。
這時候,很多創作者就會開始思考:
「我只是個人經營 YouTube 頻道,也沒有開店,需要成立公司嗎?」
「廠商支付業配費用給我,這筆收入需要報稅嗎?」
「YouTube 從國外匯入的廣告分潤,也要在台灣申報嗎?」
「如果每個月都有收入,是不是應該成立一間公司?」
事實上,自媒體創作者透過網路平台賺錢,並不代表可以免除稅務義務。是否需要辦理稅籍登記、如何申報所得,以及是否適合成立公司或行號,都需要依照實際收入來源及經營模式判斷。
一、YouTuber、網紅有哪些常見收入?不同收入的稅務性質可能不同
自媒體創作者的收入來源相當多元,不一定只有廠商支付的業配費用。
常見的收入方式包括:
| 收入類型 | 常見情況 |
|---|---|
| 平台廣告分潤 | YouTube 影片廣告收入、平台依觀看或廣告收益分配的款項 |
| 廠商業配收入 | 廠商支付費用,請創作者拍攝影片、撰寫文章或發布社群貼文 |
| 商品或服務推廣佣金 | 透過專屬連結或推薦碼,依成交金額取得佣金 |
| 直播收入 | 直播平台打賞、虛擬禮物或其他分潤收入 |
| 會員訂閱收入 | 粉絲支付會員費、訂閱費,取得專屬內容或服務 |
| 活動及出席費 | 受邀參加活動、主持、演講或擔任品牌代言人 |
| 自有商品銷售 | 販售服飾、周邊商品、課程、電子書或其他商品 |
這些收入雖然都可能與網路內容創作有關,但實際交易內容可能涉及廣告服務、勞務提供、佣金、商品銷售或其他收入性質。
例如,YouTuber 拍攝影片介紹某品牌商品,廠商支付業配費用,與創作者自己進貨後在網路上販售商品,兩者就不是相同的交易型態。
因此,不能只因為收入都來自網路,就認為全部適用同一套稅務規定。
二、網紅收入多少,需要辦理稅籍登記?
這是許多剛開始經營自媒體的人最關心的問題。
依目前規定,自2025年1月1日起,銷售貨物的營業人,每月銷售額未達新臺幣10萬元;銷售勞務的營業人,每月銷售額未達新臺幣5萬元,得免辦稅籍登記。
對多數以提供廣告、內容製作、宣傳或其他勞務取得收入的創作者而言,應特別注意每月5萬元的門檻。
例如:
- A創作者每月提供廠商業配服務,取得收入3萬元。
- B創作者每月提供影片製作及品牌宣傳服務,取得收入6萬元。
- C創作者每月透過廣告及合作服務,取得收入8萬元。
上述情況仍須依實際交易內容及營業性質判斷,但若屬於持續提供勞務的營業活動,就應特別留意每月銷售額是否達到5萬元。
不過,這裡有幾個重要觀念需要特別注意。
1. 判斷的是銷售額,不是扣除成本後的淨收入
假設創作者某個月取得業配收入8萬元,為了拍攝影片,另外支出了攝影器材租金、剪輯費及交通費共5萬元。
判斷是否達到稅籍登記門檻時,不能直接用8萬元減掉5萬元,只看最後剩下的3萬元。原則上應先確認實際銷售額,而不是以扣除成本後的利潤判斷。
2. 不同平台及不同合作來源,應整體檢視
假設某創作者同時經營 YouTube、Instagram 及 TikTok:
- YouTube 廣告及相關收入:每月2萬元。
- Instagram 廠商業配收入:每月2萬元。
- TikTok 合作及其他收入:每月2萬元。
如果這些收入實際上都屬於同一經營者持續提供的營業勞務,就不能只看單一平台的金額,而應依實際營業情形整體評估。
3. 未達稅籍登記門檻,不代表所得完全免稅
免辦稅籍登記與個人所得稅申報是不同問題。
即使創作者每月收入未達稅籍登記門檻,仍應依所得性質及相關規定,判斷是否需要申報個人綜合所得稅。
因此,不要將「暫時不需要辦理稅籍登記」誤解為「所有收入都不用報稅」。
三、YouTuber、網紅需要繳哪些稅?營業稅與所得稅有什麼不同?
自媒體創作者的稅務問題,主要可以分成營業稅及所得稅兩個方向。
1. 營業稅:持續提供勞務,也可能涉及營業稅
如果創作者已經形成持續性的營業活動,例如固定承接廠商業配、提供廣告宣傳服務、製作商業影片或透過平台持續取得營業收入,就應評估是否需要辦理稅籍登記。
辦理稅籍登記後,營業人適用的課稅方式,仍要依照實際經營規模及稅捐機關核定情形判斷。
一般使用統一發票的營業人,通常適用5%的營業稅稅率;規模較小的營業人,則可能經核定採用其他課稅方式。
另外,創作者如果與境外平台合作,或是接受境外廠商委託提供廣告及內容服務,還需要進一步確認交易對象、勞務提供地點及交易性質,不能直接因為款項由國外匯入,就認為一定免稅或適用零稅率。
2. 所得稅:個人經營、行號及公司,申報方式不同
創作者取得收入後,還需要依照經營者身分及組織型態,判斷所得稅的申報方式。
例如:
- 個人經營:如果收入屬於個人提供勞務取得的所得,應依實際工作內容及所得性質,判斷個人綜合所得稅的申報方式。
- 獨資或合夥商號:商號本身不是獨立的營利事業所得稅納稅主體,其營利所得依規定歸課獨資資本主或合夥人。
- 有限公司:公司原則上應就年度所得申報營利事業所得稅;公司盈餘分配給股東時,股東還需要依規定處理個人綜合所得稅。
需要注意的是,創作者取得的收入不一定全部屬於相同所得類別。例如,個人偶爾受邀演講、主持活動,與長期經營自媒體並持續承接商業合作,實際所得性質可能不同。
因此,不能只看付款單據上寫的是「稿費」、「演出費」或「合作費」,就直接認定應該如何申報,仍應回到實際提供的服務內容判斷。
四、YouTube 廣告分潤及國外平台收入,需要在台灣報稅嗎?
這是 YouTuber 及自媒體創作者特別容易遇到的問題。
以 YouTube 為例,創作者可能透過平台廣告分潤取得收入,款項也可能由境外平台或相關境外公司支付。
有些創作者會認為:「錢是從國外匯進來的,應該不是台灣收入吧?」
其實,不能單純以匯款來源或付款公司的所在地,判斷所得是否需要在台灣申報。
應進一步確認:
- 創作者是以個人身分還是公司名義取得收入?
- 實際提供的服務內容是什麼?
- 廣告及內容服務的提供地點在哪裡?
- 交易對象及付款關係為何?
- 是否涉及跨境勞務及營業稅相關規定?
例如,台灣個人創作者在台灣拍攝影片、製作內容,再透過境外平台取得廣告分潤,所得稅及營業稅的判斷方式,就需要分別依照相關規定處理。
此外,若是以個人身分取得境外所得,也可能涉及個人基本所得額及最低稅負制的判斷,並非所有境外收入都可以直接排除在台灣稅務之外。
因此,如果你的收入主要來自 YouTube、海外直播平台或境外廣告合作,建議在開始取得穩定收入時,就先確認交易模式及申報方式,不要等到收到稅務機關通知才開始整理。
五、廠商支付網紅業配費,需要注意什麼?
除了創作者本身的稅務問題,廠商支付業配費用時,也可能涉及扣繳及憑單申報等事項。
例如,某品牌委託 YouTuber 拍攝一支產品介紹影片,雙方約定支付5萬元合作費。
這筆費用應如何處理,不能只看付款金額,還要確認:
- 收款人是個人還是公司?
- 雙方約定的服務內容是什麼?
- 收款人是否已辦理稅籍登記?
- 是否應開立統一發票?
- 是否涉及所得扣繳或憑單申報?
如果是支付給已辦理稅籍登記並依法開立統一發票的公司或商號,與直接支付給個人創作者,相關憑證及扣繳處理方式可能不同。
因此,創作者在與廠商合作時,建議事先確認合作合約、報價方式及收款身分,避免合作完成後,才發現雙方對於發票、扣繳或實際收款金額有不同認知。
六、YouTuber、網紅應該成立行號,還是有限公司?
當自媒體收入逐漸穩定,創作者就可以開始思考是否要成立正式的營業組織。
一般而言,常見的選擇包括個人經營、獨資行號及有限公司。
| 比較項目 | 個人經營 | 獨資行號 | 有限公司 |
|---|---|---|---|
| 組織型態 | 個人名義 | 商業組織 | 法人 |
| 設立程序 | 依實際情況判斷 | 辦理商業及相關登記 | 辦理公司設立登記 |
| 責任 | 個人承擔相關責任 | 獨資資本主負無限責任 | 股東原則上以出資額為限負責 |
| 所得稅 | 依所得性質及規定申報 | 營利所得歸課資本主 | 公司申報營利事業所得稅 |
| 適合情況 | 剛開始經營、收入尚不穩定 | 個人接案及自媒體經營 | 收入穩定、團隊化經營或準備擴大事業 |
哪些情況可以先以個人身分經營?
如果你只是偶爾接到廠商合作,收入不固定,主要仍以其他工作為主,可以先確認實際所得性質及稅務申報義務,不一定需要一開始就成立公司。
但如果你已經固定更新內容、持續承接業配,甚至每個月都有穩定的廣告及合作收入,就應該開始評估是否已經形成持續營業活動,以及是否需要辦理相關登記。
哪些情況適合成立行號?
如果主要由自己經營頻道、承接業配及提供內容製作服務,沒有太多股東或複雜的經營安排,可以評估以獨資行號經營。
不過,獨資行號的資本主對商業債務負無限責任,這點應在設立前充分了解。
哪些情況適合成立有限公司?
如果自媒體已經不只是個人興趣,而是逐漸發展成一個事業,例如:
- 開始聘請攝影師、剪輯師或行政人員。
- 同時經營多個頻道或社群品牌。
- 與廠商簽訂較大型或長期的商業合作合約。
- 開始販售自有品牌商品、課程或其他服務。
- 未來有合夥人、投資人或股東加入的計畫。
這時候,成立有限公司可能更適合長期經營,也有助於建立公司帳務、合約及財務管理制度。
但公司成立後,仍須依法處理帳務及稅務申報,不能將公司帳戶當成個人提款帳戶使用。
七、事務所建議:自媒體收入穩定後,應該開始規劃稅務及經營架構
自媒體創業與傳統開店最大的不同,在於收入來源可能非常分散。
同一位創作者可能同時有 YouTube 廣告分潤、Instagram 業配、直播打賞、廠商活動出席費,以及自己販售商品的收入。
如果沒有先整理收入來源及交易資料,日後在辦理稅務申報時,就可能遇到收入性質不明、憑證不足或不同平台款項無法核對的問題。
我們建議自媒體創作者,從開始有穩定收入時,就應該建立基本的財務管理習慣:
- 整理收入來源:區分廣告分潤、業配、佣金、直播收入、訂閱及商品銷售。
- 保存合作資料:保留合作合約、報價單、付款紀錄及平台收入明細。
- 整理相關支出:例如攝影器材、剪輯費、廣告費、場地租金及其他與營業相關的費用,並保存合法憑證。
- 確認登記義務:依照每月銷售額及實際營業模式,判斷是否需要辦理稅籍登記。
- 評估組織型態:依收入規模、合作方式、責任風險及未來發展,選擇個人經營、行號或有限公司。
尤其是已經開始與大型品牌合作,或是準備將自媒體發展成全職事業的創作者,更應該提早規劃,而不是等到收入大幅增加後,才開始處理過去的帳務及稅務問題。
本事務所可協助自媒體創作者評估公司或行號設立、稅籍登記、帳務處理及稅務申報,也可以依照實際收入來源,協助整理廣告分潤、業配及其他合作收入的帳務資料。
自媒體可以從興趣開始,但當收入逐漸穩定,就應該把它當成一門真正的事業來經營。
本文係以台灣個人自媒體創作者及一般商業合作情形為例。實際所得類別、營業稅、扣繳及稅籍登記義務,仍須依交易內容、收入來源、服務提供地點及主管機關認定辦理。涉及境外平台、跨境勞務、直播打賞及商品銷售等情況,應另行評估。