公司差旅費怎麼列報?國內、國外出差一次看懂
員工因公司業務需要出差,所產生的交通、住宿、餐費及其他必要支出,會成為公司的差旅費。
但實務上常遇到的問題是:
「員工出差,吃飯沒有發票,可以列公司費用嗎?」
「國外出差沒有台灣統一發票,怎麼報帳?」
這些問題不能只看「有沒有發票」,還要看出差是否確實因公、費用性質、公司內部制度及相關規定。
一、列報差旅費,首先要證明「真的有出差」,因此出差報告單是必要文件。
公司要列報差旅費,基本上應該能夠說明:
- 誰去出差?
- 申請人為員工、負責人等。
- 什麼時間出差?
- 日期區間。
- 去哪裡?
- 什麼縣市或國家。
- 出差原因為何?
- 簽約、考察、拜訪供應商、採購…等。
- 產生哪些費用?
- 交通費、膳宿雜費。
因此,除了發票、收據等外部憑證外,出差報告單也是很重要的內部管理文件。
公司可以依自身需求設計格式,但報告單表格欄位至少要能說明前述事項,如出差人、日期、地點、事由及費用明細等。
二、國外差旅該如何列報、注意事項及說明
國外出差旅費報告表-範例如下:
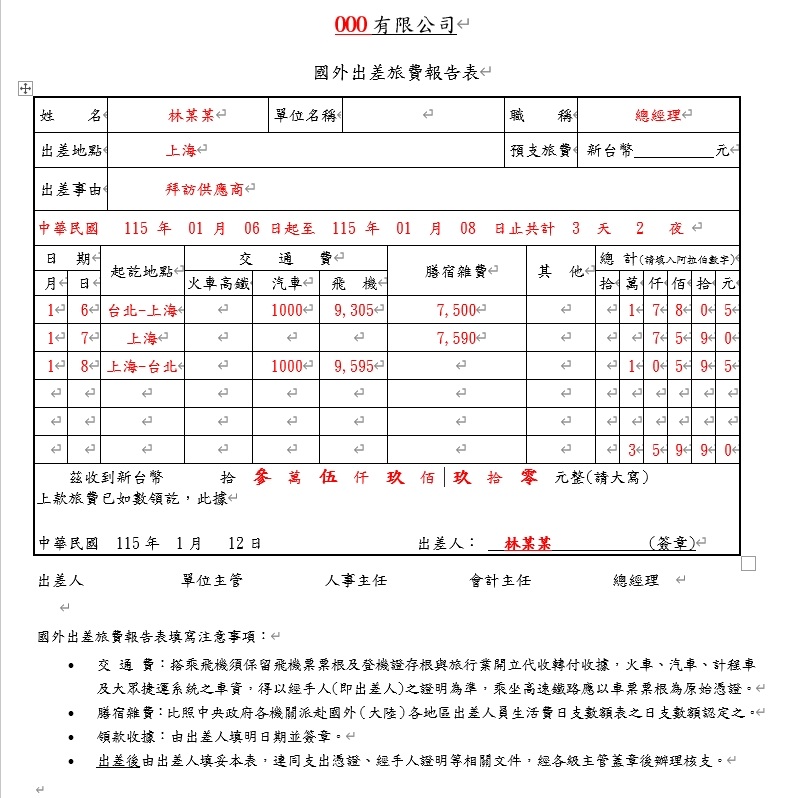
例如:
林某某於115年1月6日,至上海拜訪客戶,洽談年度採購合約,1月8日返台,期間搭乘飛機及計程車,另依公司規定支領膳宿雜費。
填寫及附件重點說明
- 紅字部分均應填寫:如出差人、日期、地點、事由及費用明細等。
- 申請人及主管應簽章。
- 應提示出入境證明:
- 機票及登機證
- 或護照出入境戳記戳章
- 或向移民署申請入出國證明
- 機票購買證明:
- 如:航空公司提供或系統列印單
- 或旅行社代收轉付收據
- 或其他證明文件
- 如有國內交通情況:應附上相關收據或車票
國外支付膳宿雜費說明
- 依據實際支付情況填寫國外出差旅費報告表並向公司申請。
- 國稅局依據國外出差日支數額表認定列報上限。
- 如果膳宿雜費申請金額小於等於日支數額:一律採用,且不需附上單據。
- 如果膳宿雜費申請金額大於日支數額:超額的部分,必需申報員工的薪資所得。
使用日支數額表的細節說明
- 算頭不算尾:返國的那一天不計入日支數額。
- 同一天跨城市者:依住宿城市為準。
- 匯率計算:出國前一天台灣銀行現金賣出匯率計算。
範例說明(包含計算說明)
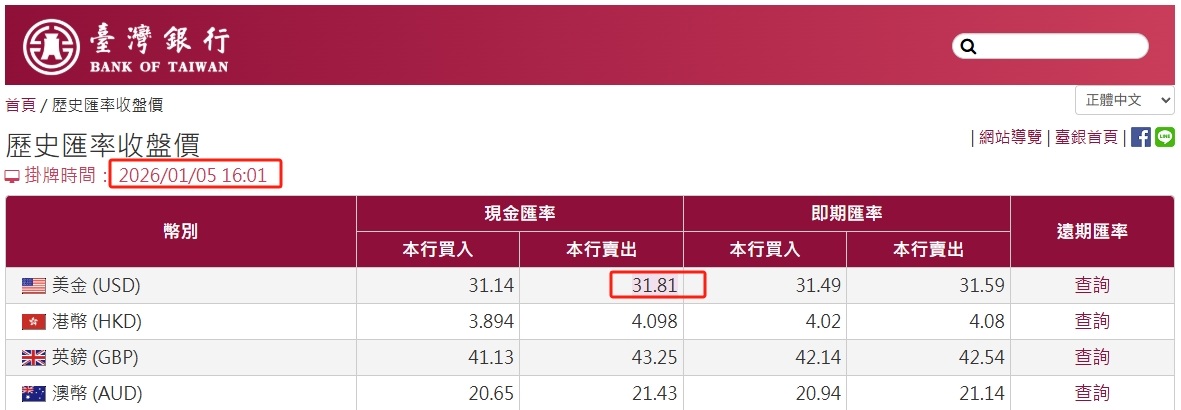
台灣銀行匯率-現金賣出-2026/1/5-範例-示意圖
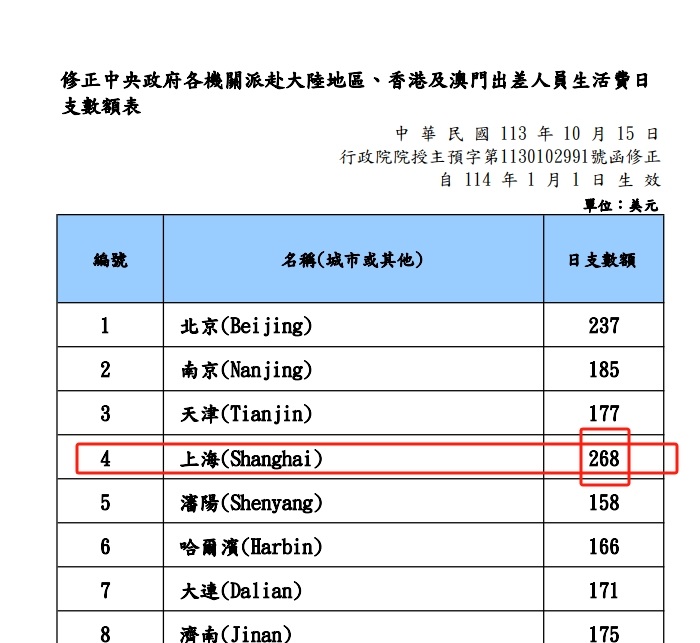
日支數額表-上海-範例-示意圖
- 匯率計算:出差日為 115/1/6 。依前一日(115/1/5)台灣銀行現金賣出匯率 31.81 計算。
- 出差地點:為上海。依據日支數額表每日日支數額為268元(美元)。
- 日支數額限額: 268美元*匯率31.81=單日上限8525元。
- 結論:本案並未超限,一律採用,且不需附上單據。
三、國內差旅該如何列報、注意事項及說明
國內出差旅費報告表-範例如下:
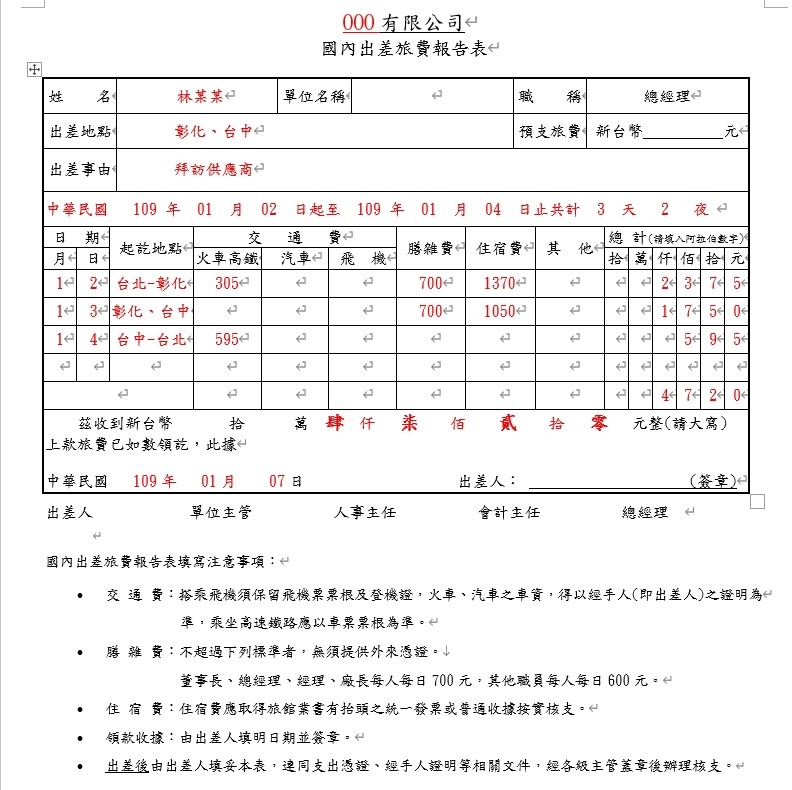
例如:
林某某於109年1月2日起到4日止,至彰化、台中拜訪供應商客戶,洽談年度採購合約,期間搭乘火車等交通工具並住宿,依公司規定申請差旅費。
填寫及附件重點說明
- 紅字部分均應填寫:如出差人、日期、地點、事由及費用明細等。
- 申請人及主管應簽章。
- 應提示證明文件:
- 交通費:如飛機、高鐵、火車、計程車收據車票等。
- 住宿費:旅館等業者提供載有公司統編的發票或收據。
- 膳雜費:如果沒有超過下列標準,無須提供外來憑證。
- 董事長、總經理、經理、廠長:每日 700 元。
- 其他職員:每日 600 元。
四、常見的差旅費問題或情況
情境:國內出差只提供住宿費發票,但未提供出差旅費報告表
- 在稅法上無法單憑發票認列為公司的差旅費。
- 國稅局查核重點與風險
- 無法證明業務相關性:住宿發票只能證明確實有支付住宿費,但無法證明該支出是為了「公司業務」而產生。
- 稅法規定:差旅費支出應提示逐日前往地點、訪洽對象及內容的出差報告單及相關證明文件,否則不予認定。
- 面臨剔除補稅風險:若遭遇國稅局查帳,缺乏出差報告單與相關佐證(如會議記錄、電子郵件往來、拜訪照片等),該筆住宿費用會遭剔除,並可能導致補稅。
- 記帳士事務所建議
- 補填出差報告單:詳細記錄出差前往的地點、拜訪對象以及業務內容。
- 準備佐證資料:儘量附上能證明與營業活動有關的證明,例如line紀錄、email、開會通知或照片等。
情境:國外出差只提供旅行社代收轉付收據,但未提供出差旅費報告表等文件
- 僅憑旅行社代收轉付收據,無法完整完成國外差旅費報銷,也不符稅務規定,不能認列差旅費。
- 國稅局查核重點與風險
- 依據相關規定(如《國外出差旅費報支要點》及稅法規定),報支國外旅費通常需要完整且相對應的憑證與報告表。
- 無法證明業務相關性:只能證明確實有出國的支出,但無法證明該支出是為了「公司業務」而產生。
- 稅法規定:差旅費支出應提示逐日前往地點、訪洽對象及內容的出差報告單及相關證明文件,否則不予認定。
- 面臨剔除補稅風險:國稅局查帳時要求營利事業證明其支出為業務所需,若缺乏出差報告(證明業務目的)及相關行程證明,可能會面臨剔除補稅的風險。
- 記帳士事務所建議
- 補填出差報告單:詳細記錄出差前往的地點、拜訪對象以及業務內容。
- 附上支出憑證:代收轉付收據、國內交通費證明、出入境證明…等。
- 準備佐證資料:儘量附上能證明與營業活動有關的證明,例如line紀錄、email、開會通知或照片等。