什麼是扣繳?
「扣繳」是政府規定由支付所得的單位(扣繳義務人,如公司、行號)在給付薪資、租金、執行業務報酬等款項給個人或企業時,依法先按規定稅率預先扣除一部分稅款,並在期限內繳納給國庫的制度。這能確保稅源、減少漏稅風險。
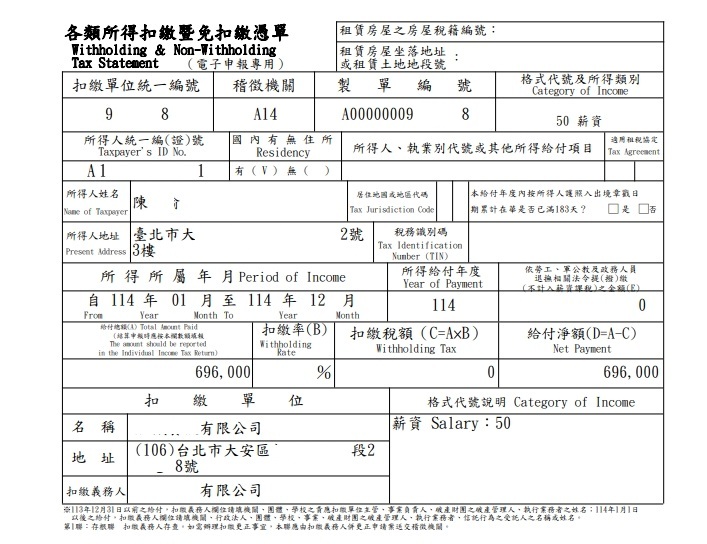
扣繳有哪些種類與情況?
扣繳範圍涵蓋多種所得類別,依據所得人和身分(境內居住者與非居住者)區分:
常用各類所得與扣繳率簡表
下列表格已針對不同的所得種類,及不同的身份別(居住者及非居住者)進行分類。
| 所得種類 | 扣繳起扣門檻(單次給付) | 境內居住者扣繳率 | 非居住者扣繳率 |
|---|---|---|---|
| 薪資所得 | 超過起扣點或每月薪資 | 5% 或按扣繳稅額表查表 | 18%(未達基本工資1.5倍者 6%) |
| 執行業務報酬 | 超過 20,010 元 | 10% | 20% |
| 租賃所得 | 超過 20,010 元 | 10% | 20% |
| 權利金 | 超過 20,010 元 | 10% | 20% |
| 競技、競賽、機會中獎 | 獎金超過 5,000 元(機會中獎) | 10%(機會中獎 20%) | 20% |
| 股利或盈餘 | 依給付方式 | 不扣繳(由個人結算申報或28%分開計稅) | 21% |
註:未達起扣點免予扣繳,但多數仍須向國稅局辦理「免扣繳憑單」列單申報。
同場加映:
- **居住者、非居住者定義為何?**該怎麼判斷?稅務上要注意什麼?老闆們可以參考這一篇:長期旅居海外者必看:戶籍遷出後,台灣所得可能改用「非居住者」稅率,股利稅負差距可達數萬元
- 薪資的起扣點是多少?您知道免稅額申報表是什麼嗎?不熟悉的老闆可以參考這一篇:什麼是薪資扣繳?什麼情況下要扣繳?扣繳率是多少?該如何辦理?
- 扣繳繳款書要列印出來才有辦法去便利商店、金融機構等繳交;您會列印嗎?不熟悉的老闆可以參考這一篇:如何列印各類所得扣繳稅額繳款書-152~158、15B(租金、執行業務、權利金等)?
該如何辦理(流程與期限)?
扣繳作業包含「扣、繳、填、報、送」五步驟:
- 扣:給付所得時,直接將應代扣的稅款預先扣下。
- 繳:
- 居住者:次月 10 日前將稅款繳納至國庫。
- 非居住者:給付日起 10 日內代扣並繳納。
- 填與報:填寫扣繳憑單或免扣繳憑單。
- 年度申報:每年 1 月 1 日起至 1 月 31 日止,申報上一年度的居住者扣繳憑單。
- 非居住者:給付日起 10 日內完成申報。
- 送:將扣繳憑單填發給所得人(通常於 2 月底前交付,供個人報稅使用)。