依營業稅法規定,營業人(即公司或行號)不論是否有開立發票或有無支出,均應於次期15日前完成營業稅的申報,否則會有相關的滯怠報金喔。
營業稅申報完成後,即會有國稅局蓋章的銷售額與稅額申報書,也就是大家常說的401表,主要可從銷項、進項、稅額計算三大核心區塊來解讀,如下圖:
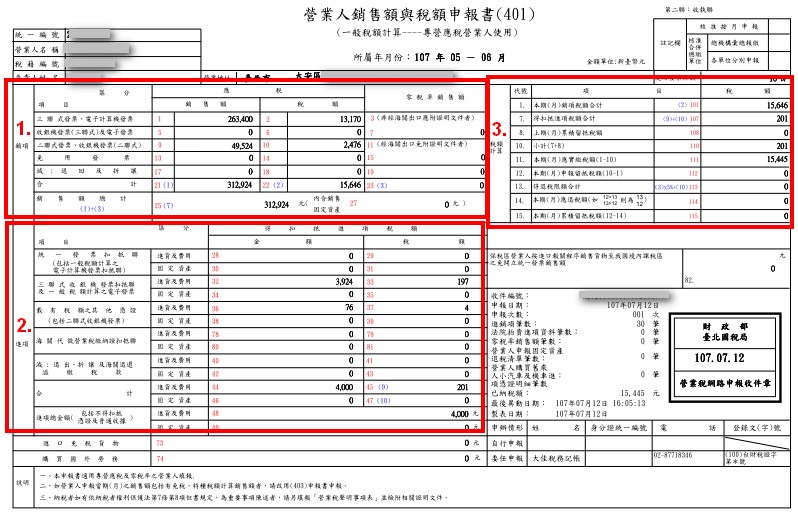
那這張401表該怎麼看呢?說明如下:
📊 第一區塊:銷項(本期營業額)
- 上圖紅框第1區塊代表的是「銷項」,
- 顯示公司這2個月開出去的總發票金額與銷項稅額。
- 簡單的說就是貴公司收到錢而開立發票予消費者的部分,也就是本期的營業額。
- 這個營業額會依銷項發票的種類及其未稅營業稅、稅金等分別列示。
📉 第二區塊:進項(可扣抵成本與費用)
- 上圖紅框第2區塊代表的是「進項」,
- 顯示公司這期取得、可拿來扣抵稅額的進貨與費用發票。
- 簡單的說就是貴公司付錢而取得可扣抵發票的部分。
- 至於什麼是可扣抵發票,請詳閱這一篇:打統編的發票都可以抵稅嗎?抵的是什麼稅?哪些可以抵?哪些不能抵?需要注意什麼?
- 因此,交際費、職工福利、收據等是不能列入這個區塊的喔。
📈 第三區塊:稅額計算(本期應繳或留抵)
- 上圖紅框第3區塊代表的是「稅額計算」,
- 用來結算這期到底要掏錢繳稅,還是有餘額可以留到下期扣抵。
- 簡單的說就是第1區塊的「銷項」減去第2區塊的「進項」, 如果是正值的話,即應繳稅;
- 如果是負值的話,即會產生留抵稅額。
- 本期的留抵稅額,在次期也是可以抵扣的,請不必擔心。
- 最後右下角處會有蓋上國稅局的章,會顯示幾月幾日完成申報,以及申報人的相關資訊等。逾期申報是有罰則的,請大家多多注意。