新聞導讀
重點描述
營業人銷售免稅貨物或勞務時,並不能因客戶要求或自身方便而自行改開應稅統一發票。必須先向財政部申請並獲准放棄適用免稅規定後,才能改按應稅銷售額開立發票及申報營業稅。若開立錯誤,除可能補稅外,還有遭受處罰的風險。
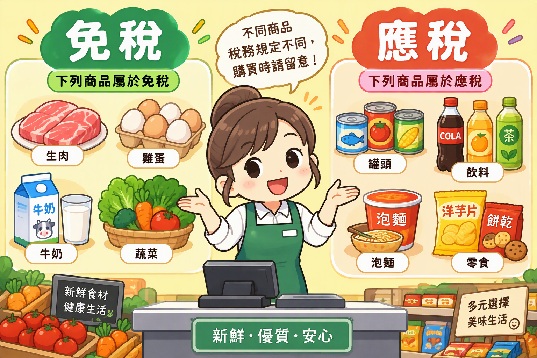
重點條列
一、免稅商品可以直接開應稅發票嗎?
答案是:不可以。
若銷售的是營業稅法規定的免稅貨物或勞務,在尚未申請並核准放棄免稅資格前,應依規定開立免稅統一發票或依規定免開發票。
二、什麼是免稅貨物或勞務?
依加值型及非加值型營業稅法規定,部分貨物或勞務依法享有免徵營業稅待遇。
這類商品或服務:
- 不課徵營業稅
- 不得自行改按應稅銷售處理
- 須依規定申報免稅銷售額
三、想改開應稅發票,必須先取得核准
若營業人基於經營考量,希望放棄免稅資格:
正確流程如下:
- 向財政部提出申請
- 經核准放棄適用免稅規定
- 自核准日起改開應稅統一發票
- 依規定申報應稅銷售額及營業稅
注意:在取得核准前:
- ❌ 不可自行開立應稅發票
- ❌ 不可自行按應稅銷售申報
四、最容易發生的錯誤
錯誤一:客戶要求開應稅發票就直接開
開立何種發票應依商品或勞務性質判斷,而非依買方需求決定。
錯誤二:免稅商品與應稅商品混在一起處理
部分兼營企業因作業方便:
- 全部開應稅發票
- 全部列入應稅銷售額
看似沒有逃漏稅,實際上仍可能違反營業稅相關規定。
錯誤三:認為多繳稅就沒問題
國稅局強調:發票開立及銷售額申報方式仍須依規定辦理,並非多繳稅就能免責。
事務所觀點(專業提醒)
一、免稅資格不是可以自由選擇的
是否適用免稅規定,必須依法認定。
若要放棄免稅資格,必須先向財政部申請核准。
二、兼營企業最容易發生錯誤
常見於:
- 農產品販售業
- 醫療相關產業
- 教育服務業
- 食品加工業
因同時具有:
- 應稅銷售
- 免稅銷售
帳務及發票管理難度較高。
事務所觀點:
建議建立商品分類機制,於開立發票時即區分應稅與免稅項目,降低申報錯誤風險。
三、發票開立錯誤不一定代表少繳稅,但仍可能受罰
事務所提醒
銷售免稅貨物或勞務時,應依規定開立免稅統一發票或依規定免開發票,不可因買方要求而任意改開應稅發票。如有放棄免稅資格的需求,應先向財政部申請核准後再變更開票方式,以避免發生補稅、調整或處罰風險。
完整新聞如下
營業人銷售免稅貨物或勞務,應於申請放棄適用免稅且經財政部核准後,始開立應稅統一發票
財政部中區國稅局表示,營業人銷售加值型及非加值型營業稅法第8條第1項規定之免稅貨物或勞務,在沒有向財政部申請放棄適用免稅前,應開立免稅統一發票,財政部核准放棄適用免稅後,始開立應稅統一發票、申報應稅銷售額,營業人不得任意選擇或交互開立應稅、免稅統一發票。
該局說明,營業人銷售免稅貨物或勞務是否可以免開統一發票,規定於統一發票使用辦法第4條,倘非得免開統一發票之項目,仍應開立免稅統一發票交付買受人,營業人也不得依買受人要求,逕自開立應稅統一發票。
舉例來說,甲商號及乙商號皆為使用統一發票之營業人,銷售之免稅貨物未申請核准放棄適用免稅規定,且甲商號負責人是農民,只銷售生鮮農產品及自產自銷乾香菇,專營免稅貨物,依法得免開統一發票,但仍應申報免稅銷售額。乙商號因另有銷售應稅貨物,屬兼營免稅貨物之營業人,則銷售免稅商品時應開立免稅統一發票交付買受人。甲、乙商號銷售免稅商品均不得開立應稅統一發票。
該局呼籲,營業人未申請核准放棄適用免稅規定,銷售免稅商品誤開立應稅統一發票,該銷售額應列入免稅銷售額,於年終計算調整當年度不得扣抵比例,就其已多扣抵之進項稅額,補繳營業稅;如應開立免稅統一發票而未開立,經稽徵機關查獲時,將依稅捐稽徵法第44條規定,就查明認定之總額處5%罰鍰。
民眾如有任何疑問,可撥打免費服務電話0800-000321,該局將竭誠服務。
新聞稿聯絡人:東勢稽徵所 銷售稅股 管君庭
電話:(04)25881178轉302